

 我的網誌
大盤解析
SpaceX財報引爆風險偏好,那指領漲科技股全面反攻
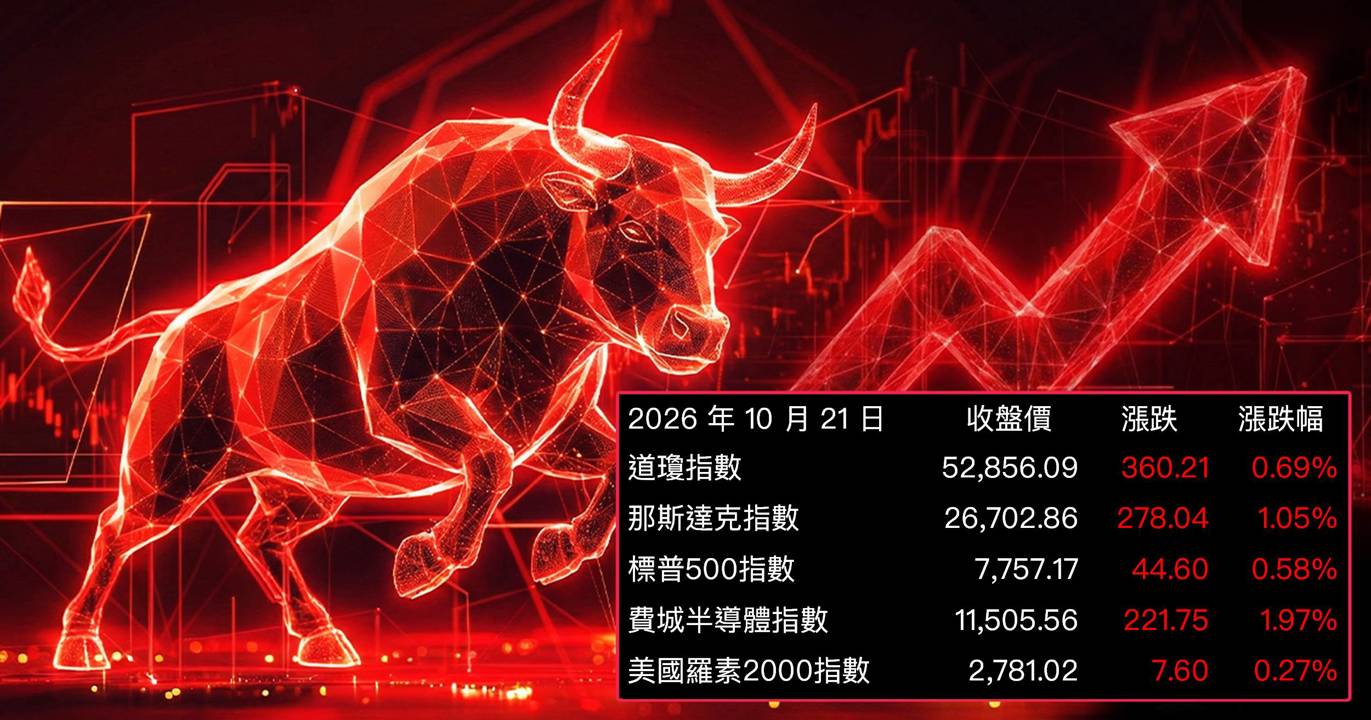
美股今日主線明確:SpaceX於10月20日盤後公布亮眼Q3財報,隔日盤中引發科技與AI類股強勁買盤,推升三大指數全面收紅。那斯達克指數收在26,702點,上漲1.05%;標普500指數收在7,757點,上漲0.58%;道瓊工業指數收在52,856點,上漲0.69%。費城半導體指數表現最為強勢,大漲1.97%至11,505點,成為今日最大贏家。全日無重大美國經濟數據發布,市場焦點完全集中在企業財報驅動的資金輪動。
半導體全線開花,SMCI飆漲逾9%最吸睛
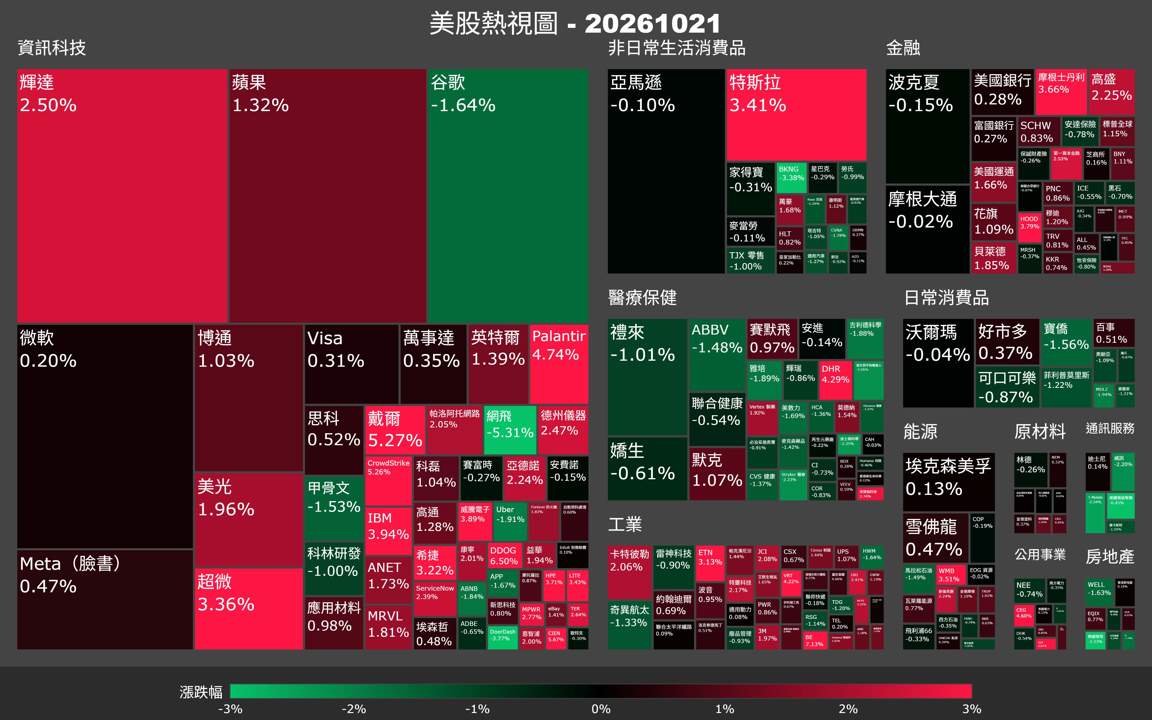
類股表現以科技與半導體最強。Super Micro Computer(SMCI)大漲9.55%,成為今日個股漲幅榜第一;Palantir上漲4.74%,特斯拉上漲3.41%,AMD勁升3.36%,ASML上漲2.81%,輝達(NVIDIA)與Arm各漲約2.5%。台積電ADR(TSM)上漲1.6%至431.89美元,蘋果亦上漲1.32%,顯示大型科技權值股普遍受惠於今日的樂觀情緒。微軟小漲0.20%,Meta上漲0.47%,表現相對保守。
Alphabet逆勢收跌,亞馬遜與Lam微幅走弱
並非所有科技巨頭都同步受益。Alphabet(GOOG)逆勢下跌1.63%,成為今日科技巨頭中的最大異數;亞馬遜小跌0.10%,Lam Research(LRCX)下跌1.00%,顯示部分個股面臨資金輪動或個別獲利了結賣壓。整體而言,漲跌分化格局仍在,資金明顯集中流向AI硬體、半導體設備及高成長科技股,防禦性資產與落後個股則相對乏力。
Netflix盤後重挫,廣告收入下修拖累市場情緒
今日盤後最大的反向衝擊來自Netflix。Netflix Q3營收約128億美元,年增11.8%,但公司同步下修2026年廣告收入預估至約27億美元(原先約30億美元),並給出低於預期的Q4 EPS與淨利展望。市場對此反應強烈,Netflix股價盤後重挫約5至6%。這一消息提醒投資人,即便整體科技股情緒樂觀,廣告依賴型平台的獲利能見度仍存在較大不確定性,財報季的個股分化風險不容忽視。
台股連動:費半勁揚、AI硬體鏈或跟漲,Netflix效應需留意分化
美股今日由SpaceX財報點火,費城半導體指數大漲近2%,AI伺服器、半導體設備等相關族群全面走強,台股早盤AI硬體供應鏈與半導體相關族群可望跟隨樂觀情緒開高。然而10年期美債殖利率仍維持5.11%高位,高利率壓力並未退場,追價需保持謹慎。Netflix盤後重挫提示廣告依賴型平台財報風險升溫,台股中與串流或廣告業務高度相關的標的需留意個別震盪。整體來看,今日台股開盤機會集中在AI伺服器、半導體設備等美股連動族群,而電子下游消費性電子若無個別利多,漲幅可能相對有限。機會族群可先觀察AI伺服器、半導體設備、IC設計。風險族群則留意廣告科技平台、消費性電子,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
個股
SpaceX Q3財報亮眼,AI與科技類股受激勵全面走強
SpaceX於10月20日收盤後公布第三季財報,營收、獲利均大幅超出市場預期,10月21日盤中引發科技與AI類股強勁買盤,推動那斯達克指數與費半指數雙雙大漲,成為今日美股最核心的驅動力。
• SpaceX Q3營收約145.8億美元,年增約161%,遠超市場預期,顯示商業太空與衛星通訊業務高速擴張。
• 每股盈餘(EPS)約0.35美元,淨收入約44億美元,調整後EBITDA約88億美元,獲利能力大幅提升。
• 財報公布後,SpaceX股價於21日盤中大漲逾10%,帶動市場對AI基礎設施與科技成長股的風險偏好全面回升。
• SMCI、AMD、輝達、Arm等AI硬體與半導體個股今日均出現明顯拉升,費半指數大漲近2%。
• 市場解讀SpaceX的強勁成績為科技資本支出景氣持續擴張的信號,進一步強化AI主題股的估值邏輯。
Netflix廣告收入下修、Q4指引遜色,盤後股價重挫逾5%
Netflix雖然Q3整體營收符合預期,但公司主動下修2026年廣告收入預估,並給出低於市場期待的Q4獲利指引,引發投資人對廣告業務成長動能的疑慮,盤後股價跌幅達5至6%。
• Netflix Q3營收約128億美元,年增11.8%,EPS約0.87美元,營運利潤率約34.6%,整體表現大致符合預期。
• 公司將2026年廣告收入預估從原先約30億美元下修至約27億美元,顯示廣告業務成長不如預期順暢。
• Q4 EPS指引約0.67美元、淨利約27.9億美元,均低於分析師共識,觸發市場獲利了結賣壓。
• 盤後股價跌幅達5至6%,反映市場對串流媒體廣告變現模式的信心出現動搖。
• 此事件提醒投資人,財報季中廣告依賴型平台的指引品質可能比當季數字更能左右股價走勢。
總經
無重大數據干擾,10年期美債殖利率維持5.11%高位
10月21日美國無重大經濟數據公布,市場焦點完全由企業財報主導。然而10年期美債殖利率維持約5.11%的相對高位,提醒投資人利率壓力並未消散,科技股的高估值仍面臨一定承壓風險。
• 當日無CPI、就業數據或Fed官員重要發言,市場情緒主要由SpaceX財報與企業財報季帶動。
• 盤中10年期美債殖利率維持約5.11%,顯示債市對降息時機的預期仍偏保守。
• 高利率環境下,今日漲勢集中在AI硬體與半導體等高成長類股,反映市場資金在有限空間內集中押注成長主題。
• 羅素2000小型股指數僅小漲0.27%,相對落後大型科技股,顯示資金仍偏好確定性較高的大型權值股。
• 若殖利率維持高位,市場後續對於財報指引的敏感度將進一步提升,個股分化格局可能持續。
放大鏡觀點
財報驅動漲勢,AI資本支出主題仍是市場最強共識
今天美股上漲的核心邏輯清晰:SpaceX的超強財報直接刺激了市場對AI基礎設施資本支出景氣的信心,帶動費半、AI硬體鏈全面走強。在沒有重大總經數據干擾的環境下,財報季的個別表現成為最直接的資金指引器。目前市場最強的共識仍是AI資本支出持續擴張,這支撐了輝達、AMD、SMCI、ASML等標的的估值溢價。短線追價策略上,建議優先關注財報指引偏正面的半導體設備與AI伺服器供應鏈,避開廣告收入依賴型平台——Netflix今日盤後重挫已是明顯警訊。
殖利率高位與財報指引分化,是當前市場最大的拉扯力
目前市場最大的分歧在於:10年期美債殖利率維持5.11%高位,這對高本益比的科技股構成持續的估值壓力;但企業財報季的強勁數字(如SpaceX)又不斷為市場注入信心。兩股力量的拉扯,正是今日大盤漲幅相對溫和(標普500僅漲0.58%)但個股分化劇烈(SMCI漲9.55%、Alphabet跌1.63%)的根本原因。若後續財報指引持續樂觀,市場或能消化高利率壓力;反之若像Netflix般出現指引下修,個股賣壓可能快速擴大。
財報週關鍵:科技巨頭指引與廣告收入能見度是核心觀察點
展望本週,財報關注微軟、Meta、Alphabet、亞馬遜等科技巨頭的Q3財報與Q4指引;數據方面則留意Fed官員發言動向與美債殖利率走勢。若科技巨頭的資本支出指引維持強勁、廣告收入展望未現警訊,市場可能延續AI硬體鏈主導的多頭格局;反之若指引頻繁下修(如Netflix模式重演),資金或快速轉向防禦型類股,高本益比科技股的修正壓力將明顯升溫。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。