我的網誌

特斯拉將在約八個月後停產Cybertruck,對未能交車的訂單退還每人1,000美元訂金,轉而集中資源生產機器計程車Cybercab。
開場吸引: 特斯拉執行長艾隆·馬斯克在一則早晨貼文中宣佈,Cybertruck訂單速度遠高於公司產能,因公司計畫約在八個月後關閉生產線以轉向機器計程車(Cybercab)生產,將不得不退還大量消費者的訂金。此訊息瞬間牽動車主權益、工廠產能安排與投資人預期。

背景說明: Cybertruck 自 2023 年開賣以來,曾被馬斯克宣稱有超過百萬筆預訂,但實際銷售轉換率低落。第三方估計(Kelley Blue Book)顯示,自上市以來整體銷售約為 71,000 臺,遠低於德州奧斯汀廠(Giga Austin)為該車規劃的 25 萬臺/年產能。官方網站目前顯示,Premium AWD 與 Cyberbeast 車型的交車視窗為 2027 年 1 至 3 月,單筆訂金為 1,000 美元,但若公司無法消化積壓訂單,實際需退還的金額與人數尚不明。
主旨與重點闡述: 馬斯克表示「Cybertruck 訂單速度遠超過生產速率」,公司將在約八個月內嘗試生產盡可能多的車輛,但同時會退還大量訂金以處理未能交付的訂單。他同時反駁外界認為 Cybertruck 虧損的說法,稱「Cybertruck 並非不賺錢」,主因是其結構與製造複雜度的機會成本高於把資源投入 Cybercab 所能帶來的邊際價值。
事實與資料: - 馬斯克早前宣稱超過 1,000,000 筆預訂;Kelley Blue Book 估計實際銷售約 71,000 臺。 - Giga Austin 規劃年產能 250,000 臺,實際銷售只有規模的約一成至數分之一。 - 官方網站車價:Premium AWD 約 92,490 美元;Cyberbeast 約 102,490 美元;訂金 1,000 美元。 - 公司已報導有未交付車輛堆放停車場,並減少了 Cybertruck 生產班次。
深入分析與評論: 此一決策反映特斯拉在產品組合與資源配置上的取捨:一方面 Cybertruck 為話題產品,吸引大量預訂與媒體曝光,但實際市場接受度、供應鏈與量產效率未能將預約轉化為持續銷售。另一方面,馬斯克押注的 Cybercab 代表更長期、潛在規模更大的自動駕駛計程車市場,若成功商業化可能帶來更高投資報酬率與營運槓桿。從財務與機會成本角度,將有限產能從結構複雜且銷售表現低迷的乘用車,轉向可能具更大長期價值的自動駕駛平臺,具合理性。
但此舉也帶來多重風險:需處理大批退訂金的現金流與客戶關係、可能的法律或監管爭議、員工與供應鏈重整成本,以及短期內對品牌忠誠度與二手車價的負面衝擊。特斯拉若在退訂流程或溝通上處理不當,將傷及消費者信任並引發媒體與監管檢視。
替代觀點與駁斥: 支持者會說,馬斯克選擇放棄短期話題產品以換取長期高價值事業是遠見之舉;批評者則認為這暴露公司在產品規劃與量產執行上的失衡。對此,可觀察到的事實是:即便公司聲稱 Cybertruck 獲利,市場銷量與庫存狀況顯示轉化失敗與產能利用不佳;因此「只要有高預訂就代表真實需求強勁」的說法並不足以抵銷實際交車與銷售資料的疑問。換言之,把資源投向看似前景更大的 Cybercab 可能為合理策略,但仍需在退款與現有客戶處理上拿出具體計畫,否則長期品牌成本可能超過短期節省的機會成本。
結論、未來展望與行動建議: 關鍵結論:特斯拉將在約八個月內停產 Cybertruck 並退還部分訂金,此決策既反映產能與產品策略調整,也帶來短期的現金與聲譽風險。未來數月需關注幾項指標:公司對退訂數量與退款金額的披露、Cybercab 的開發與商用時程、Giga Austin 的產能重新調配,以及特斯拉在季度財報與營運指南上的更新。對消費者:若已下訂請主動查詢官方交車與退款路徑;對投資人:建議留意公司披露、監管動向與產能利用率變化,評估此轉向對短中長期業績與風險的影響。
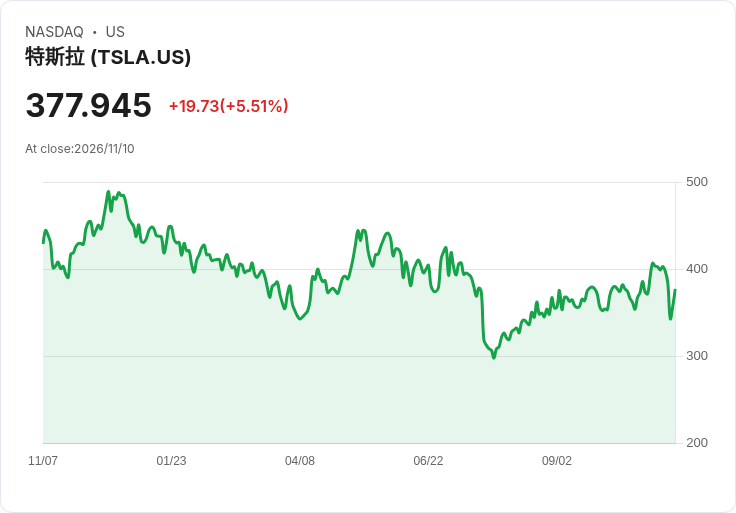
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。