我的網誌

美國骨科與疼痛治療市場快速洗牌。Bioventus(BVS)在戰略評估壓力下仍維持成長與降槓桿,BioMarin(BMRN)則以併購與新藥管線穩固在骨骼與代謝疾病的龍頭地位。兩家公司一增一減調整財測,凸顯骨科醫療器材產業在需求穩健下仍面臨產品組合與地緣政治等多重風險。
骨科與疼痛治療向來被視為景氣防禦型產業,但從Bioventus(Bioventus Inc.)與BioMarin(BioMarin Pharmaceutical Inc.)最新一季釋出的訊息來看,這個看似穩健的市場,正在經歷結構性重組與策略拉鋸。營收成長、產品線調整、併購與地緣政治風險交織,讓骨骼與疼痛醫療的未來,充滿機會也不乏暗潮。

先看專注骨科與疼痛解決方案的Bioventus。執行長Robert Claypoole強調,第三季在既有業務上延續動能,整體營收來到1.42億美元,年增3%,其中Pain Treatments成長6%,已成為帶動公司前進的主力。然而,屬於Surgical Solutions底下的骨移植替代品(BGS)卻顯著走弱,迫使公司下修全年營收預期至5.9億至5.95億美元,低於先前6億至6.1億美元的區間。
雖然營收調降,但獲利體質並未惡化。財務長Mark Singleton指出,第三季調整後EBITDA為2,800萬美元,EBITDA利潤率達20%,較去年同期擴張70個基點;調整後每股盈餘為0.17美元,全年EPS指引仍維持在0.75至0.79美元。現金流方面,營運現金流2,100萬美元,配合償還1,900萬美元債務,將淨負債壓低至2億美元以下,管理階層預期今年底淨槓桿比可降至1.5倍以下,顯示公司把「去槓桿」視為核心戰略之一。
在成長動能的結構上,Bioventus明顯押注於疼痛相關與創新療法。PRP(血小板濃縮血漿)在第三季的拋棄式套組收入已超過設備銷售,顯示臨床使用率持續提升。更關鍵的是,公司剛取得與APEX Biologix的獨家合作權,可在運動醫學帳戶中提供PRP方案,為未來在高強度運動傷害市場拓展埋下伏筆。此外,周邊神經刺激(PNS)業務的指標「試用轉永久植入率」已超過原訂計畫,試用到植入間隔時間縮短,受訓醫師數量更在單季成長逾50%。管理層不諱言,已將增量投資拉高至近1,500萬美元,其中超過一半投入PNS,期待未來將此事業「在未來幾年規模放大到1億美元以上」。
然而,骨移植替代品的短期壓力仍不容忽視。Singleton坦言,BGS在第三季遭遇脊椎手術量「些微疲弱」、新增經銷商延遲以及合成骨材料市場競爭加劇等三重因素,才導致營收不如先前預期。Claypoole則強調這些因素多屬「暫時性」,指出公司已在第三季末調整商業策略,十月數字也「開始優於前期」,期望第四季BGS成長能加速。不過,分析師多次追問這類逆風是否真的只是短期現象,凸顯市場對骨科耗材競爭態勢仍抱持保留態度。
在產品組合調整之外,Bioventus仍進行策略選項評估。Claypoole重申,董事會在顧問協助下持續檢視「包括但不限於出售公司」在內的一系列可能方案,但目前不願透露細節,也拒絕在法說會上回答相關提問。為避免干擾營運數字,公司甚至將與戰略檢討相關的現金流成本,從原先的營運現金流指引中剔除,改以「調整後營運現金流」呈現,顯示戰略評估已成為必須獨立處理的重大議題。
與Bioventus聚焦醫療器材不同,BioMarin則是站在骨骼與代謝疾病生物製藥的上游,以創新療法與併購整合穩固領導地位。總裁兼執行長Alexander Hardy表示,第三季在多元產品組合帶動下,營收首度突破10億美元大關,年增32%。其中Metabolic Conditions事業營收成長達44%,GALAFOLD與POMBILITI+OPFOLDA合計貢獻逾2億美元,骨骼疾病主力VOXZOGO營收也在大額訂單延後的情況下仍年增12%至2.45億美元。
BioMarin的成長,並非只倚賴既有產品。公司今年已將第四項新資產BMN 450(用於Fabry疾病)納入臨床管線,並持續推進BMN 440與BMN 333等骨骼相關候選藥物。Hardy強調,這些併購與授權案雖然短期拉低非GAAP盈餘——財務長Brian Mueller估計,Alesta併購全年每股盈餘減少約1.55美元,BMN 450授權再減0.32美元——但有助於強化公司在skeletal conditions與metabolic conditions的全球版圖,為2027年以後的成長鋪路。
不過,BioMarin在財測上卻從第二季的上調,轉為第三季的相對保守。Mueller將全年營收預期修正為38億至39億美元,非GAAP稀釋EPS亦調整至2.8至3.1美元,理由不在需求,而在「訂單時間點」。一名國際客戶宣示延後約7,000萬美元訂單,多數將落在今年第四季末到2027年第一季;加上中東地區衝突延長,過去兩個月明顯影響客戶流動性與現金流。Mueller一再強調,此次調整「並非患者需求減弱」,而是地緣政治與付款節奏所致,試圖緩和外界對成長動能的疑慮。
從兩家公司的數據與說法來看,骨科與疼痛相關產業呈現幾個共通趨勢。第一,需求端大致穩健:Bioventus在Pain Treatments、PRP與PNS看到使用率與醫師採用率持續提升;BioMarin則以VOXZOGO累積逾5,000名患者、10,000人年臨床經驗作為安全與有效性的背書,並預期在2027年5月30日VOXZOGO用於hypochondroplasia的PDUFA時程後,相關市場仍有成長空間。
第二,產品組合與競爭壓力正在重塑利潤結構。Bioventus因BGS屬於「變動毛利最低」的業務,在營收疲弱時反而有助於整體毛利率提升,但也讓公司必須更快將資源轉向高成長、高毛利的PRP與PNS。BioMarin雖憑藉GALAFOLD、POMBILITI+OPFOLDA與VOXZOGO拉高整體營收與毛利,卻也面臨市場對新機制、安全性的質疑,例如分析師對BMN 440在發育中腦部FGFR2抑制安全性的討論,逼得研發長Gregory Friberg強調「臨床數據才是解藥」。
第三,資本配置與戰略選擇成為左右估值的關鍵。Bioventus一方面積極投資未來成長引擎,另一方面透過降低槓桿和不鬆口的戰略評估,為潛在併購或資本結構調整預留空間。BioMarin則以Alesta併購和BMN 450授權承擔短期EPS壓力換取管線厚度,管理層還提到到2027年中可動用約40至50億美元「firepower」,暗示後續仍不排除再度出手臨床階段資產。
對投資人而言,骨科與疼痛治療已經不是單純「防禦型」標籤,而是必須精細評估各公司在產品組合、地緣風險與資本策略上的差異。若未來中東衝突延長、醫療機構付款能力進一步受限,BioMarin這類全球佈局型企業的訂單節奏恐再被打亂;若BGS競爭壓力超出Bioventus目前所謂「暫時性」範圍,則其成長敘事可能需要重新修正。
展望未來,骨科與疼痛市場的關鍵問題在於:誰能在維持穩健現金流與降低槓桿的同時,持續加碼高價值創新療法?Bioventus和BioMarin各自走在不同路徑——前者以精簡資產負債表、押注PNS與PRP;後者則以擴張管線與全球骨骼疾病版圖搶占長期成長。市場將在接下來數季,用實際訂單與臨床數據,為這兩條路徑給出答案。
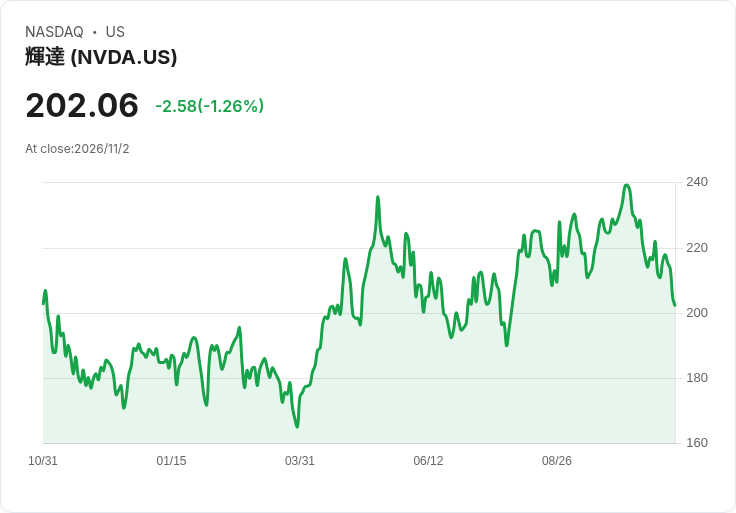
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。