

 我的網誌

Q1營收$1.472億、毛利16.5%、營運現金$1,080萬;公司以重組、省息與M&A為槓桿推動轉型。
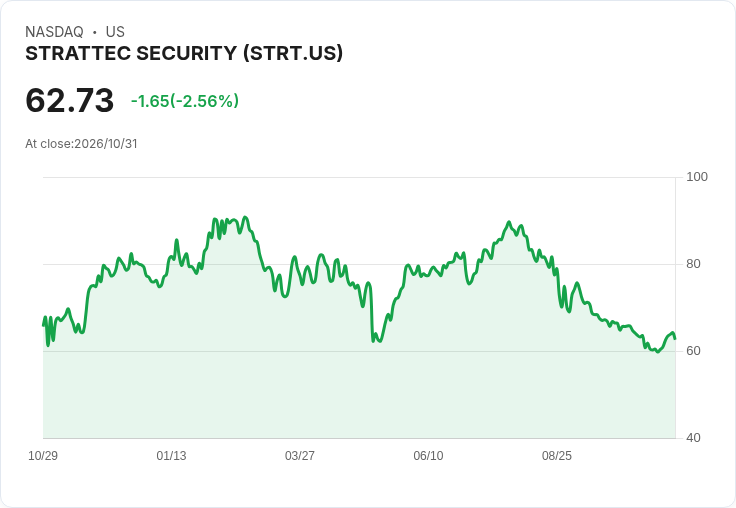
Strattec Security(STRT)在2027財年第一季交出帶有結構改善跡象的成績單:單季淨銷售$1.472億,毛利$2,430萬、毛利率16.5%,並自營運產生$1,080萬現金,期末現金及約當現金$1.118億,且無負債。執行長Jennifer Slater稱此為「公司朝更具韌性與高效能體質轉型的持續進展」。

背景與關鍵資料 - 營收年減3.4%(較去年同期$1.524億減少$520萬),主要因客戶產量下滑造成銷售減少$620萬,但有約$100萬淨價格改善部分抵銷。 - GAAP歸屬淨利$480萬(每股攤薄盈餘$1.19);調整後歸屬淨利$750萬(每股$1.85)。調整後EBITDA為$1,350萬(佔銷售比9.2%)。 - 公司本季於墨西哥營運再實施結構調整,預估可節省每年$130萬,並回購約68,000股股票、花費$500萬,同時本季為M&A活動支出$240萬以推進併購管道。
管理層展望與成本節奏 管理層對2027財年維持保守但可執行的指引:因北美汽車產量被第三方預測年減約2%(其中底特律三大車廠接近-6%),公司預期整體毛利率將在15%至16%區間;排除特殊專案,SA&E(銷售、行政與工程)成本季均衡執行在$1,650萬至$1,700萬。財務長Pauli表示,公司正常化的有效稅率預估23%至25%,並預計營運現金流約為每季$1,000萬、全年約$4,000萬。公司亦透露預計2027財年資本支出約$1,200萬,並將長期毛利目標定在18%至20%。
分析:為何當季毛利高於全年指引? 投資人與分析師聚焦兩點:第一,第一季16.5%的毛利高於公司對全年15–16%的預期;第二,工程與其他一次性回收是否具重複性。管理層解釋,毛利下修主要來自預期的產量走低——量能是毛利的最大驅動因子;而第一季亦包含較多的工程回收與其他非經常性專案,這類回收「頻繁但通常不會出現與本季相同的幅度」,因此不宜完全視為常態。公司同時指出外匯波動與對沖的損益(mark-to-market)會流入其他費用,對毛利呈現混合影響,但對第二季來說,不見得會再出現與第一季相同的逐年比較壓力。
風險、對策與替代觀點駁斥 反方觀點:部分分析師對近期期利潤率與費用跑道持偏負面或中立看法,質疑毛利指引過於保守或工程回收可否持續,以及M&A時機與規模的不確定性。 公司回應與本報分析: - 量能下滑為主要可觀測風險,管理層以產量季節性與客戶排程為由,合理化毛利下限。 - 為抵銷供應鍊導致的高額加急運費與加班,管理層已啟動內部最佳化、與客戶協商價格轉嫁與墨西哥重組節支等措施;已公告的年度節省$130萬屬明確措施之一。 - M&A雖存在時間與標的不確定性,但公司手持充足現金($1.118億)且無債,並已開始支付商務開發費用推動併購議程;同時推動回購以靈活運用資本。
季比季與戰略進展 與上一季比較,管理層強調「在銷售下降的情況下仍有營運改善」:毛利率較上季改善90個基點,調整後EBITDA從$1,250萬增加到$1,350萬;此外,董事會先前授權$4,000萬回購,且公司已開始執行(首季$500萬)。這反映出雙軌策略:一方面透過內部改善與成本重組提升利潤率,另一方面以資本彈性(回購與現金)與潛在併購擴大客戶與產品多元性。
結語與未來觀察重點 Strattec將2027財年描繪成「轉型與防禦並行」的一年:保守的毛利指引反映產量風險與持續投資(SA&E),但同時強調現金生成、無負債資本結構與可動用的併購槓桿。投資人與業界應持續監測三大指標以評估公司能否達成長期目標(毛利18–20%、擴大規模):(1)北美汽車產量走勢及與底特律三大廠訂單情況,(2)工程回收與SA&E實際執行情況及其可重複性,(3)併購進展與任何顯著資本部署(回購或收購)。若公司能同步提升產能利用率並找到能帶來產品或客戶多元化的併購目標,毛利與現金流有望朝管理層設定的中長期目標前進;反之,若產量與外匯持續不利,短期利潤與現金回報仍面臨壓力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。