

 我的網誌

Q1營收達$232.6M、電子事業近30%有機成長,管理層上修全年展望並授權$1億回購。
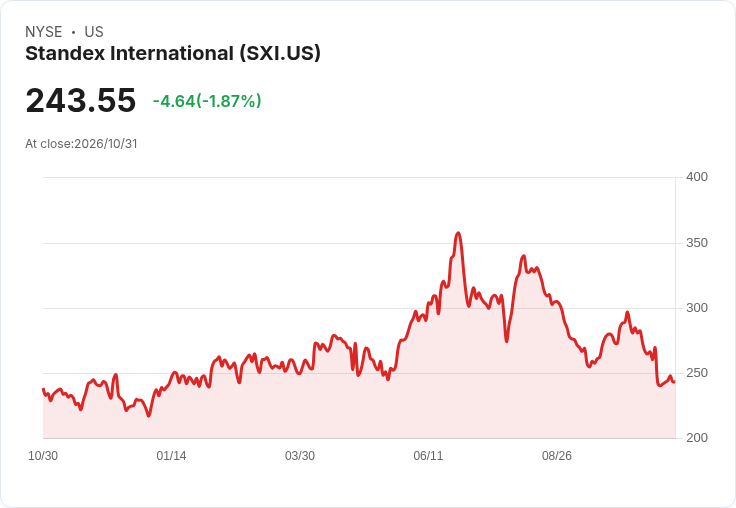
開頭吸睛:Standex International在2027財年第一季交出多項紀錄:營收約$232.6百萬、簽下約$273百萬的新訂單(整體book-to-bill 1.17),促使公司上修全年銷售成長預期至「高個位數」,並預期調整後每股盈餘(Adj. EPS)成長達「高十幾%」。

背景與主要事實:公司表示本季整體營收同業務組合帶動下實現有機成長(公司口徑約12.4%有機成長),其中電子事業表現亮眼,營收達$140.5百萬、年增27.1%,有機成長接近30%,電子部門book-to-bill為1.23。調整後毛利率44.4%(年增240bps)、調整後營業利率20.2%(年增110bps),調整後每股盈餘$2.41,年增21.1%。營運現金流$15.7百萬、自由現金流$9.1百萬;目前可用流動性約$168.5百萬,淨債務$401.2百萬。公司同時宣佈第249季連續現金股利$0.36/股,並授權最高$100百萬的庫藏股回購。
深入說明與分析:管理層指出,新增訂單與電子事業的強勁成長是上修展望的主因,預計全年有機銷售將增加逾$100百萬、新產品銷售(調整後)將成長$27百萬至$94百萬。公司將國防、太空與電網等快速成長市場視為主要驅動力,預估這些市場銷售將成長逾20%、超過$315百萬,佔整體比重逾30%。為支援需求,Standex持續擴大全球產能(包含克羅埃西亞廠的量產時程),並尋求與關鍵客戶簽訂3–5年長期供貨協議。
替代觀點與風險回應:市場分析師對資料中心(含AI資料中心)需求的可持續性持保留態度,並詢問若AI成長放緩將有何影響。管理層承認資料中心約佔今年預期有機成長的30%,但強調不預期此組合比重改變,且多元化的成長來源(新產品、國防、電網)降低對單一市場的依賴。其他風險包括北美汽車市場疲軟(刻畫為雕刻與液壓事業降幅接近15%)與克羅埃西亞產能啟動受客戶時間表與審核影響;公司回應以分階段放量與長期合約為緩衝。
結論與展望(行動號召):Standex以「訂單、毛利、電子事業三紀錄」作為上修基礎,短期動能強勁且管理層同時推動資本回報與產能投資,目標在2028年底達到逾$1.1B營收與23%調整後營業利率。投資者應關注三個關鍵指標:資料中心相關訂單續航力與多元市場的實際貢獻、克羅埃西亞與其他產能擴張的量產節奏,以及管理層如何在執行資本支出與庫藏股之間取得平衡。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。