

 我的網誌

Q3調整後EPS 0.87美元,全年指引收窄;公司披露大型傳輸與儲能新增機會,關鍵在監管與時程能否轉化為收益。
Exelon(NASDAQ: EXC)在2026年第三季財報電話會議中宣佈,第三季調整後每股營運收益為0.87美元,優於去年同期0.86美元,並將全年營運盈餘指引由先前區間微幅收窄至每股2.85至2.91美元,目標達到中點或更高水準。管理層強調公司執行力穩健,同時揭示了投資計畫之外的可觀成長機會。

背景與關鍵資料 - 長期投資與新增機會:Exelon目前的資本支出計畫規模為417億美元($41.7B);管理層指出計畫外已識別約120億至170億美元的傳輸機會,及約30億至70億美元的受管制儲能投資空間,後者對應約1.5至3.5吉瓦的儲能量級。 - 財務/融資情況:公司已完成2026年計畫中100%債務融資,管理層表示若利率上升50基點,對每股盈餘的影響約為0.01美元,可見短期融資風險已被部分去風險化。Exelon亦重申從2025至2029年年化調整後營運盈餘成長將接近5%–7%區間上緣。 - 監管與基地案進展:Pepco在電價基礎案獲準新增5,090萬美元的收入要求;ComEd在年度結算案達成2.05億美元的交付調整和解;管理層指出其所提的電網計畫預估能為客戶帶515億美元利益,遠超約153億美元的成本。
何時轉化為收益:時程與不確定性 在問答環節中,傳輸與儲能何時開始對盈餘具加成效果是分析師主要關切之一。Exelon執行副總裁指出:傳輸項目有「3、5、7年」的時程節點,而新澤西的500MW電池案若獲批並啟動,約不到三年即可開始入帳並對收益產生貢獻。管理層還指出該500MW案在前五年對客戶不會造成費率影響,並預估可帶來超過7億美元的淨客戶利益。
風險、反對意見與管理層回應 - 監管與市場設計風險:PJM的可靠性後備採購案在成本分攤、信用要求與消費者保護等問題上遭遇爭議,並延後拍賣時間,管理層認為這是客戶面臨的最大挑戰之一。分析師質疑:如此規模的上游機會何時、以何種速度能真正計入財報?以及市場設計若無改善,是否會遲滯資本回收? - 管理層回應:公司強調不等單一地區解法,透過州層與公用事業主導的方案加速執行;在能取得核准與成本回收前,不會將增量資本納入計畫。公司亦藉由完成年度債務融資與組織調整(新任CFO就任、財務與策略職責調整)來降低財務與執行風險。
深入分析與評估 Exelon此番發布的二大訊息線索明確:一是短期內以穩健執行與去風險化融資來保護當前盈餘與股東回報;二是中長期透過傳輸與儲能擴張,尋求可觀的受管制資本回報。若120–170億美元的傳輸機會與30–70億美元的儲能能依計畫獲批並在未來五至七年逐步入帳,將顯著支撐未來營運成長;但關鍵節點仍在監管核准、州法允許儲能所有權(部分州需立法)與PJM等市場設計的演進。
總結與展望(行動號召) Exelon已將2026年指引收窄並公佈具體的擴張數字,顯示管理層對中長期增長機會持信心態度。投資人與監管觀察者應重點追蹤:主要的率案與核准進度(例如新澤西500MW案與各州的儲能立法)、PJM市場設計與拍賣結果、以及傳輸項目的實際入帳時程。若監管與市場障礙逐步解除,上述潛在資本將成為Exelon未來盈餘成長的重要引擎;反之,若核准遲滯或成本分攤模式不利,則會延緩價值實現並增加不確定性。
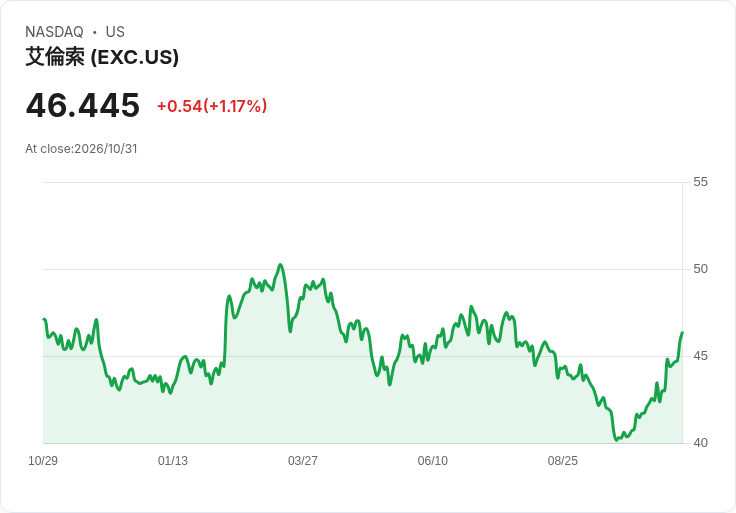
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。