我的網誌

摘要 : 10月PPI低於預期,推升盤前指數;英偉達與微軟事件牽動市場情緒。
新聞 : 週五盤前,美國主要股指走高,投資人暫時鬆一口氣,因最新公佈的10月生產者物價指數(PPI)較預期略為走軟,減輕市場對聯準會(Fed)大幅升息的即時壓力。勞工部資料顯示,10月PPI月增0.3%,低於市場普遍預期的0.4%。

背景與市場反應: PPI資料發布後,期貨表現明顯回升:道瓊小型期貨(Dow E?minis)上漲約249點(+0.48%)、標普500期貨上揚約38.25點(+0.5%)、那斯達克100期貨也有小幅上漲。根據CME FedWatch工具,市場仍將下個月升息納入定價,但預估升息50個基點的機率約為14%,顯示較廣泛預期的25個基點升幅仍佔優勢。
英偉達事件對AI行情的衝擊: 本週AI概念股震盪,焦點落在晶片大廠英偉達(NVDA)。在執行長黃仁勳請辭、並在外界關注其私人關係與爭議後,英偉達本週累計下挫約11%,但盤前回升約2.3%,同時公司任命Colette Kress為臨時執行長。市場憂心此事可能擴散至整個AI生態,因英偉達在AI運算供應與資金安排中居關鍵地位,領導層變動或觸發更多監管與契約重檢。儘管如此,部分策略師如Edward Jones的Angelo Kourkafas指出,AI成長故事超越單一人物,且通膨雖高但尚未失控,預期Fed會較為漸進調整利率。
個股與產業訊息: - 微軟(MSFT)因Outlook與Teams逾12小時故障,股價盤前下跌不到1%,是所謂「Magnificent Seven」中少數逆勢者。 - 晶片與雲端公司Cerebras在宣佈調升2026年營收預測並與微軟簽約成為客戶後,股價跳升逾11%。 - 加密貨幣相關股表現混合:Coinbase(COIN)與MicroStrategy(MSTR)分別小幅下跌,MARA(MARA)則回升約1%,位元幣自近三個月低點反彈。
企業財報與其他風險: 截至週四,標普500中報告財報的450家公司中,約83.6%優於預期,顯示獲利強勁在某些時候抵消了負面情緒。不過市場仍面臨地緣政治風險(例如油價連三日上漲、川普就伊朗談判發言所引發的影響)及個別公司治理風波對資金流動的衝擊。
替代觀點與駁斥: 部分決策者近來提出較激進的升息可能(如50個基點),投資人因此擔憂短期內出現大幅緊縮。然而,經濟與市場觀察者指出,儘管通膨仍偏高,現有資料並未顯示通膨「失控」,且企業盈利狀況具韌性,支援Fed採取較漸進的節奏。投資人應在兩種情境間衡量:若通膨再度加速,市場將快速調整;若溫和資料持續,資金可能重歸風險性資產。
結論與展望(行動號召): 短期內,市場將密切關注更多宏觀資料(包含未來的通膨與就業資料)、聯準會政策動向,以及英偉達等關鍵企業的後續領導層與契約細節。建議投資人持續追蹤FedWatch機率變化、企業財報與個別公司治理新聞,以調整風險敞口;對於長期看好AI與雲端運算者,應評估單一公司事件對整體產業的持續影響,避免過度集中暴露。
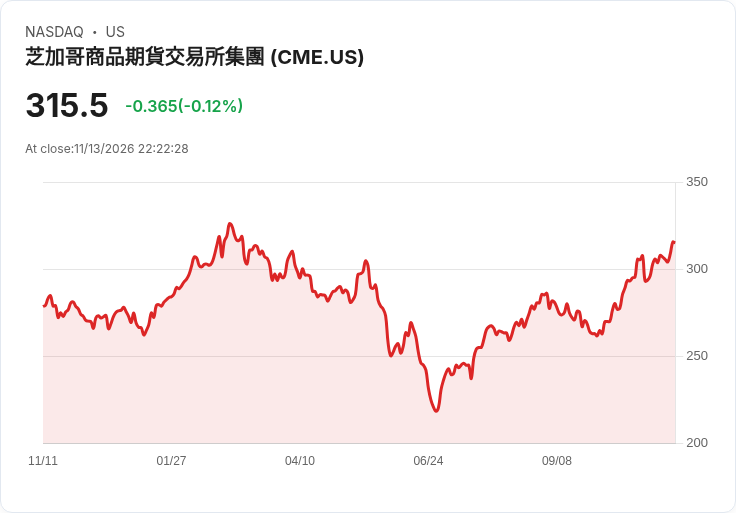
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。