我的網誌

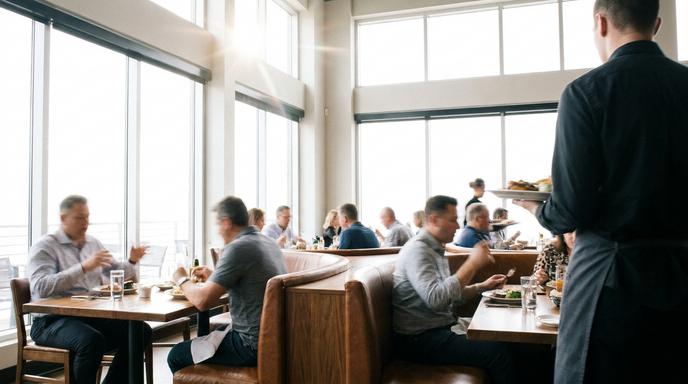
休閒餐飲巨頭 Texas Roadhouse(TXRH) 公布最新季度財務報告,展現強勁的營收與獲利成長動能。第三季公司總營收達16億美元,較前一年同期成長9.5%,同店銷售額增加4.3%,客流量亦成長0.7%。在獲利表現方面,稀釋後每股盈餘提升8.6%至1.36美元。受惠於顧客平均客單價成長3.6%,有效抵銷了2%的商品通膨壓力,餐廳利潤率較前一年同期上升30個基點至14.6%,展現出良好的定價能力與成本控管成效。
破除社群謠言干擾,營運呈現逐週復甦態勢
針對近期市場關注的營運波動,Texas Roadhouse(TXRH) 經營團隊坦言,8月底至9月期間的業績確實受到社群媒體不實謠言的負面影響。然而,經營階層強調這些指控完全是虛構的,且公司積極透過專注於餐點品質與顧客服務來應對挑戰。隨著事件影響淡化,營運狀況已見改善,10月份的表現呈現逐週回升的趨勢。進入第四季的前五週,同店銷售額已恢復1.5%的成長,顯示顧客點餐行為並未因近期實施的1%菜單價格調漲而出現明顯改變。
拓展全球市場版圖,前進越南與日本展店
基於對未來新店開發計畫的信心,管理層宣布更新資本支出指引。2026年的資本支出預估從原先的約4億美元調升至約4.4億美元,並首度公布2027年資本支出預估約為4.25億美元。公司計畫在2026年與2027年,皆維持每年開設約35家直營餐廳的擴張步伐。值得注意的是,Texas Roadhouse(TXRH) 除了深耕美國本土市場,也正式宣布近期已簽署開發與特許經營協議,準備將版圖擴張至越南與日本市場,為未來成長注入新動能。
通膨壓力預估逐步放緩,留意年底假期影響
在未來成本展望方面,經營團隊預估通膨壓力將隨時間推移而緩和。2026年全年商品通膨預估維持在約5%,而2027年則有望下降至約4%;其中2027年的通膨主要來自牛肉以及油品、農產品等非蛋白質食材。勞動力通膨也預計從2026年的3.5%至4%,收斂至2027年的約3%。針對短期風險,公司提醒,由於年底假期的檔期挪移,預計將對第四季的同店銷售成長造成約75個基點的負面影響,是投資人需留意的短期逆風因素。
認識Texas Roadhouse(TXRH)與近期股價表現
Texas Roadhouse(TXRH) 是一家主要在休閒餐飲領域經營的餐飲巨擘,旗下擁有多個餐飲品牌,其中最大的營收來源為 Texas Roadhouse 部門,另外還包含 Bubba's 33 等概念餐廳。在股價表現方面,Texas Roadhouse(TXRH) 於 2026 年 11 月 5 日的收盤價為 191.79 美元,單日下跌 4.66 美元,跌幅為 2.37%,成交量達 2,457,968 股,成交量較前一日變動達 62.48%。