我的網誌

豐田公佈1H GAAP每股純益185.97日圓、營收26.96兆日圓(年增9.5%),上修全年財測;中國與中東銷量疲弱、利率風險仍待化解。
豐田汽車(Toyota Motor)近日公佈上半年財報,GAAP每股純益(EPS)達185.97日圓,營收為26,962.46億日圓(約26.96兆日圓),年增9.5%,並同步上調2027財年全年展望,引發市場高度關注。然而,區域性銷量下滑與外部利率上升等結構性挑戰,仍為公司未來獲利表現蒙上陰影。

背景與事實: - 財報重點:豐田上半年GAAP EPS 185.97日圓,營收26,962.46億日圓,年增9.5%;公司並宣佈上修全年財測(具體數字與幅度公司公佈細節為準)。 - 銷量動態:豐田9月全球銷量較去年同期下滑2.2%,其中中國與中東市場表現不佳。 - 組織與策略轉向:公司正重組並籌劃成立新機器人事業單位,另由新任執行長推動降低損益兩平點以提升獲利能力。市場估值方面,近期呈現約9.5倍本益比的評價水準。
分析與評論: 豐田本季營收與EPS表現顯示其在供應鏈恢復與價格策略上仍具抗壓能力,上修全年財測也反映管理層對中期獲利基礎有信心。成立機器人單位與強調降低損益兩平點,代表公司正嘗試透過成本結構調整與新事業多角化,減少對傳統汽車銷售的依賴。
然而,負面因素不可忽視。中國市場銷量下滑是直接且顯著的利空來源:中國為全球最大車市,該地區需求疲弱將直接拖累營收與毛利;同時,全球利率上升壓抑消費信心與車貸成本,進一步侵蝕新車需求。分析師因此曾對豐田或整體車市評級下修,反映對短期成長動能的疑慮。
駁斥替代觀點: 有觀點指出「上修全年財測即代表基本面強勁,無需過度擔憂」。本報認為,此一論點忽略了地區性脆弱性與宏觀風險:上修反映目前已實現之營收與利潤改善,但並非保証未來能持續擺脫中國需求趨緩與利率上升的影響。換言之,成績單不等於長期風險已被解除。
結論與展望(行動號召): 總結來說,豐田以穩健財報與策略調整回應市場挑戰,但中國銷量疲弱與利率風險仍是短中期主要變數。投資人與市場應關注三大指標:一、未來數季中國與中東銷量走勢;二、公司降低損益兩平點與成本結構改革進度;三、機器人等新事業的營收貢獻與資本回收期。建議追蹤豐田後續季度銷量報告與管理層在財測修正時提供的細項假設,以評估其能否將營收提升轉化為可持續的獲利成長。
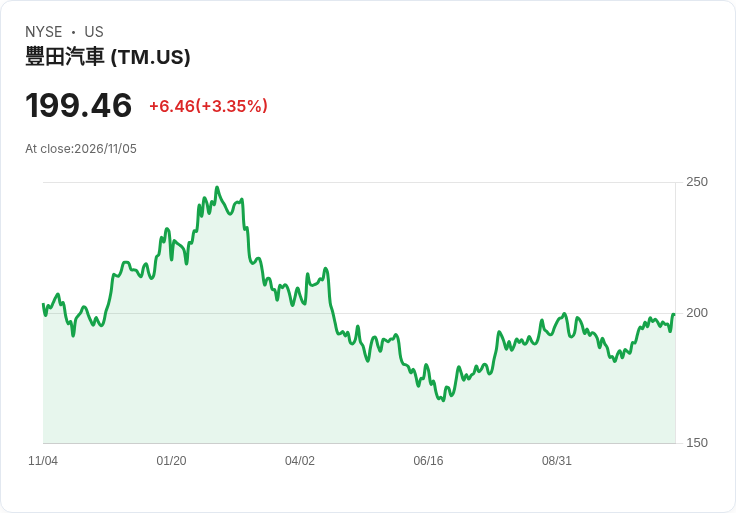
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。