我的網誌

Brink’s報告Q3成長與利潤擴張,強化AMS/DRS動能並提前併購時程,Q4指引顯示20.5%邊際中點與1%外匯逆風。
開頭引人: Brink’s(NYSE: BCO)在2026年第三季財報電話會議上宣佈,已把與NCR Atleos的交易完成時程再提前,目標改為2027年1月初,同時釋出第四季營運指引:營收1.365–1.4150億美元、調整後EBITDA在275–295百萬美元之間,顯示公司在整合與成長路徑上正加速推進。

背景與現況: 公司第三季交出穩健表現:營收成長3%(有4%有機成長、1%匯率順風,但受馬來西亞帳務非合併影響減少約2%),調整後EBITDA為2.74億美元、年增8%,營業利潤2.08億美元、年增11%,每股盈餘2.46美元、年增18%。管理層指出AMS/DRS(ATM管理服務與數位零售解決方案)對收入貢獻已達過去12個月比重30%,第三季創32%高點;美國DRS訂單背書年增約80%,顯示需求強勁。公司報稱過去12個月自由現金流413百萬美元,現金流轉換率40%,槓桿降至2.6倍。
主旨與分析: Brink’s本季主打三大訊息:一是數位與外包服務(AMS/DRS)正成為成長引擎,既推高毛利也改善結構性利潤;二是公司目標提早完成NCR Atleos併購,並維持到2029年底達成每年2億美元協同效益的預期;三是北美調整後EBITDA邊際持續擴大,管理層指出北美已達到過去12個月20%調整後EBITDA邊際的里程碑。就財測而言,管理層預期第四季調整後EBITDA邊際在中點可達20.5%,較第三季指引中點(約19.6%)明顯提升,儘管外匯在本季預估會成為超過1%的逆風。
事實、資料與案例: - Q3調整後EBITDA:274百萬美元(+8%) - 營業利潤:208百萬美元(+11%),營業利潤率15.1% - 每股盈餘:2.46美元(+18%) - 過去12個月自由現金流:413百萬美元;現金流轉換率40%;槓桿2.6x - AMS/DRS佔比:過去12個月30%,Q3達32%高點 - 美式DRS backlog年增約80%,包含單一大客戶約5,500地點與數千個中小案場 - 管理層預估Q4營收1.365–1.415億美元、調整後EBITDA 275–295百萬美元、EPS 2.45–2.80美元
Q&A與風險揭示: 投資人與分析師針對多項風險與不確定性提出質詢。就英國反壟斷法規所要求的事業切割,CFO表示將在英國出售NoteMachine與TestLink,該業務年收入約1.2–1.3億美元,EBITDA率在中高20%區間,估計對集團EBITDA短期衝擊約3,000萬美元;出售所得仍不確定。分析師也追問協同效益屬收入面或成本面、記憶體等供應鏈成本暴露及AMS/DRS成長能否維持。管理層回應協同以成本為主,不打算重大刪減銷售架構,且若記憶體成本上揚會依定價傳導,並重申對中高雙位數AMS/DRS成長的信心與訂單背書。
替代觀點及駁斥: 部分分析師對成長持謹慎態度,擔心監管拆售、併購協同落實風險、匯率與地區性經濟逆風(如阿根廷經濟、墨西哥零售疲弱)可能侵蝕利潤。針對這些疑慮,管理層以實際資料回應:強調DRS訂單背書擴大、已實現及持續擴大的北美利潤率、以及已更新並提前的併購時程與更清晰的補救規劃,表示對達成本來協同目標的信心增加。
總結與未來展望(行動呼籲): Brink’s在Q3展現由數位零售服務驅動的利潤改善與現金流能力,同時加速NCR Atleos併購時程並維持長期2億美元協同目標。投資者應關注三個關鍵指標:監管審查及英國資產出售的實際處分條件與收益、2026年第四季實際EBITDA與匯率走勢,以及併購後整合執行是否如管理層預期帶來成本協同。短期利好為邊際進一步擴大與強勁背單,但監管與匯率風險、出售收益不確定性仍是實質變數。若您關注Brink’s,接下來應盯緊Q4實報數字與併購/處分進度更新。
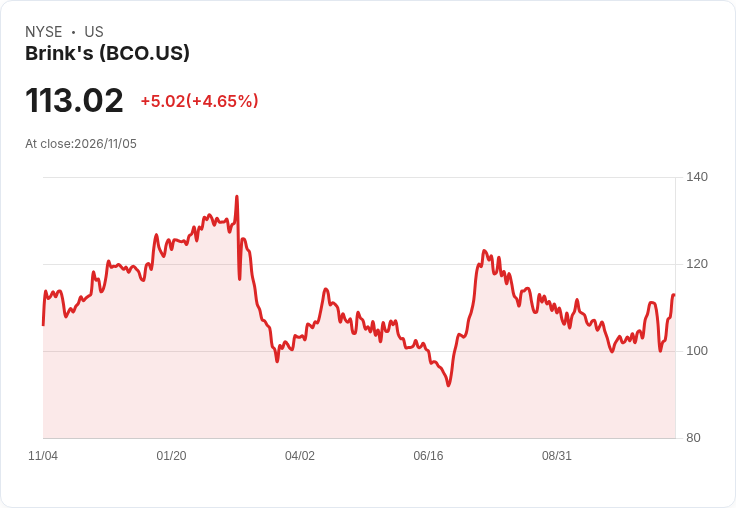
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。