我的網誌

美國貨運與物流市場進入強需求卻嚴重缺艙的新階段:運能連11個月萎縮、卡車現貨運價年漲逾四成,柴油價格在地緣政治與煉油產能受損下劇烈震盪,推升運輸與庫存成本,業者預警高成本環境恐一路延續至2027年。
美國貨運市場正迎來一波來勢洶洶的通膨循環。從公路運輸到柴油燃料,幾乎每一個環節都在同時拉高成本,讓承攬商、貨主與零售端全數感受到壓力。最新數據顯示,需求強勁但運能明顯不足,運價與油價疊加上漲,業內人士形容當前是「高成本將提前鎖死未來幾年的物流環境」。

從整體運能來看,代表物流產業景氣的 Logistics Managers Index(LMI)10月來到 70.7,較去年同期大增 13.3 點,為四年來次高;其中運輸能力指數更跌至 38,遠低於代表擴張與收縮分界的 50,並且已連續 11 個月呈現萎縮。對比去年同月仍有 54.5 的擴張水準,顯示卡車與相關運輸資源正持續抽緊,形成「貨多車少」的失衡局面。
價格端的壓力更為驚人。LMI 中的運輸價格指數,從去年10月的 61.7,暴升至今年10月的 88,受訪者預期未來12個月將進一步突破 90,幾乎不抱有任何價格回落的期待。LMI 引用 Sonar 數據指出,新簽卡車合約運價平均比被替換的舊約高出 13.11%,且此趨勢恐一路持續到 2027年,顯示合約市場已開始將長期的成本壓力反映在運價之上。
製造端也在推波助瀾。10月 ISM 製造業 PMI 報 55.5,連續第十個月擴張,高於市場預期;其中生產指數來到 59,是近五年新高,而客戶庫存僅 41.6,仍被視為「過低」。這代表工廠未來仍將持續生產、補庫,進一步推升貨運需求。ISM 的價格指數則停在高檔 75.2,受訪企業普遍提到價格波動、交期拉長、關稅、中東與伊朗戰事,以及柴油成本居高不下等因素,使整體供應鏈承壓。
現貨市場的反應最直接。Sonar 的卡車運力拒收指數10月平均約 13.5%,遠高於去年同期的 5.73%,顯示承運商對低價貨單明顯「挑貨」。現貨運價年增幅接近 47%,合約運價也漲近 20%,並站上52週新高。與此同時,柴油價格維持在每加侖超過 6 美元的高檔,年增約 71%,燃料成本對以現貨為主的小型與中型車隊造成二度打擊。
燃料市場更呈現「刀刃上跳舞」的極端波動。CME 交易所的超低硫柴油12月期貨,一度因社群媒體流出美伊和平談判消息,在單日暴跌 25.45 美分,隔日伊朗官員澄清並無進展後又迅速反彈 10 至 11 美分。雖然美國能源部公布的參考價僅小跌 0.06 美元至每加侖 6.292 美元,但期貨日內的大幅震盪突顯市場結構性的緊俏:約 1,000 萬桶/日全球煉油產能因中東及烏克蘭攻擊而受損,國際柴油與其他蒸餾油庫存都在偏低水位徘徊。
分析人士指出,柴油期貨長期維持顯著「逆價差」(Backwardation),也就是近月價格高於遠月,而非供給充裕時常見的「順價差」(Contango)。這代表市場願意為「立即可得」的油品支付溢價,反映現階段庫存不足、煉油能力受限的結構性問題。就算地緣政治短暫緩和、價格出現「糖高」式下修,後續仍要面對庫存回補與遭攻擊的煉油廠重建,難以根本扭轉緊俏局面。
近期兩筆煉油資產交易,更說明「可立即生產油品的產能」價值有多高。Valero 宣布以約 3.5 億美元收購已停擺約三年的 LyondellBasell 休士頓煉油廠,該廠名義產能逾每日 10 萬桶;另一方面,Marathon 則以超過 40 億美元出售位於明尼蘇達與北達科他州的兩座運轉中煉油廠給 CVI。前者價格遠低於後者,凸顯休士頓廠仍需大量投資才能恢復供給,而運轉中的產能則被市場視為稀缺資產。
在運價與燃料雙重挾擊下,貨主與承攬商被迫調整模式與風險管理策略。Flock Freight 商務長 Chris Pickett 指出,卡車現貨運價截至10月已年漲 41%,合約運價同步調升 10% 至 12%,且他預期現貨仍有 10% 至 15% 的上漲空間,整體漲幅有機會來到較去年高點 45% 至 50% 的峰值,時間落在今年第四季或明年初。他預估合約運價可能一路向上,至 2027 年中累積漲幅達 15% 至 20%,真正的循環性下修恐要等到 2028 年才會出現。
在此背景下,貨主開始重新檢視原本「自動駕駛模式」的配載策略,從公路轉向鐵路多式聯運、或導入共享卡車(Shared Truckload)等新模式。共享卡車將多家貨主貨物併裝於同一拖車、不經傳統貨運站中轉,按佔用空間計價,對於原本就無法裝滿一車的貨主而言,費率可比整車低 5% 至 30%,同時提供比傳統零擔更快速、少碰觸的服務,用以節省成本又維持服務品質。
對車隊經營者而言,保險也是成本結構中愈來愈難忽視的一環。Progressive 保險產品開發經理 Peter Niro 指出,卡車保費主要由事故發生機率與理賠平均成本兩大變數決定,修車與醫療費用的通膨讓風險管理重要性前所未見。他呼籲業者主動建立安全文化、投資行車紀錄器等科技,以改善駕駛行為、降低事故率,並透過分享車隊數據,爭取更精準且可能較低的保費定價。
在淨利承壓的情況下,加價轉嫁並非所有業者都能順利執行。零售與消費端需求雖回到疫情前水準,工業生產也從谷底回升,但消費者對價格仍高度敏感。LMI 顯示庫存指數 10 月躍升至 66.9,是自 2022 年9月以來最快庫存累積速度,顯示零售商正趕在旺季前補貨;然而 10 月整體物流成本指數也從 246 飆升至 257.5,創 2022 年3月以來新高,讓「貨要備、成本卻壓不下來」成為通路業者的共同難題。
展望未來,業內專家普遍認為,美國物流業已進入一段「高成本常態化」的時期:運能緊縮恐延續至 2027 年,油價與煉油產能受到地緣政治與投資循環牽制,保險與維修成本亦持續通膨。在此環境下,貨主與承運商若無法及早調整運輸模式、優化車輛與油耗效率、並強化風險管理,很可能在接下來兩三年被成本壓力擠出市場。
相較之下,那些願意嘗試共享卡車、鐵路多式聯運及數據驅動風險控管的業者,或許可以在這波物流通膨中搶得一線生機。但也有部分業者認為,若全球經濟出現明顯放緩、或中東與東歐地緣衝突降溫、油價回到每桶 70 至 80 美元區間,運價與燃料成本仍可能在中長期出現調整空間。只不過在確定性的訊號出現之前,美國貨運市場顯然已準備好在高成本的寒冬裡,長跑好幾年。
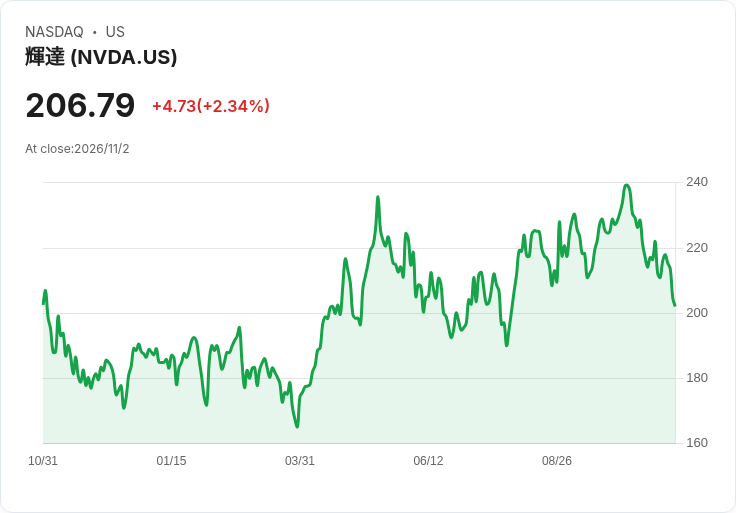
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。