

 我的網誌
中期選舉將左右卡車業監管走向,影響運價、責任規範與業者利潤。
美國卡車運輸業正屏息以待:11月中期選舉的結果,可能在2027–2028 立法期改寫業界遊戲規則,從仲介責任到駕駛人員資格與貿易政策,均攸關業者成本與營運彈性。

背景與現況 卡車運輸涵蓋第三方物流(3PL)、零擔(LTL)、最後一哩與整車運輸等環節,據 Drivewyze,該產業約佔美國勞動力的13%,並運送國內貨運的三分之二。聯邦監管機構包含運輸部(DOT)、職安署(OSHA)、環保署(EPA)與運輸安全署(TSA),都會影響業務與資本支出。近期對非英語或未授權駕駛人的查緝,降低了業界容量並推高運價,令合規業者在供需變動中獲利。
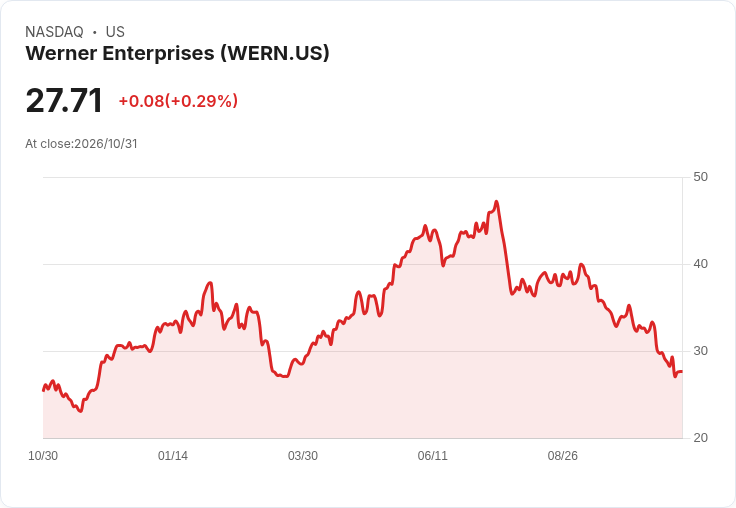
主要利益與政黨情勢的差異 在共和黨掌控國會時期,業界享有較親商且相對輕的監管環境;若共和黨延續掌權,研究機構 Armstrong & Associates 預期現行政策大致維持,且在川普總統條件下,仲介責任(broker liability)改革有望透過,對擁有內部仲介業務的承運商(如 Knight?Swift KNX、J.B. Hunt JBHT、Schneider SNDR)與資本雄厚可吸收保險費用的 3PL(如 C.H. Robinson CHRW、Landstar LSTR)偏向利多。美國卡車協會(ATA)雖不偏袒任何政黨,但支援在聯邦與州層面限制大型商業車輛訴訟、打擊事故詐欺並擴充公路停車基礎設施。ATA 主席、Werner Enterprises 執行長 Derek Leathers 表示:「華盛頓的決定不只停留在華盛頓,它們影響我們如何營運、投資並服務客戶。」
若國會分裂或民主黨控制的潛在影響 若國會權力分裂,或民主黨在某些情形下取得影響力,會看到更多對關稅的監督(雖然具體貿易政策仍屬行政部門),以及聯邦汽車運輸安全局(FMCSA)可能推動的新法規。最高法院在 Montgomery vs. Caribe Transport 一案後,貨運仲介積極呼籲建立聯邦統一標準;但若國會將責任下放至各州,仲介將面臨州別法規的差異化適應,對規模較小的仲介與承運商會形成更高的合規負擔與風險。
關鍵選區與個別案例要監看 多個參議院與眾議院席次的結果,對產業規範具關鍵影響。業界關注的三州參議員包括緬因州的 Susan Collins(R)、阿拉斯加的 Dan Sullivan(R)與俄亥俄的 John Husted(R);眾院方面,像是 Kevin Hern(R?OK)、Ashley Hinson(R?IA)、Mike Collins(R?GA)等人若續任,有助維持現行或抑制新增監管。這些立法者過去支援語言要求、放寬排班限制與為寒冷州調整 EPA 排放規範,對區域營運成本有實際影響。
產業財務與市場反應(案例) 在市場面,承運商與 3PL 的財報已反映成本與運價波動。例如 Schneider 在其財報中預估 2026 年調整後每股盈餘(adjusted EPS)為 1.00–1.10 美元;在最近一季,Schneider 非 GAAP 每股盈餘 0.29 美元,僅低於預期 0.01 美元,營收 15.9 億美元則高於預期約 1,000 萬美元。這類數字顯示大型業者仍具抗風險能力,但利潤受監管、燃料與勞工成本影響顯著。
分析與可能的替代觀點 支援更嚴格聯邦或州級規範者主張,強化駕駛人員資格與責任可提升道路安全與勞工權益;然而,業界反駁指出,若無聯邦統一標準、採州別分立法,將造成合約複雜化、保險成本上升與小型仲介被擠壓出場,進一步減少運力並提高運費。換言之,安全與合規之間需找到平衡:強化檢驗與教育同時避免讓監管碎片化成為效率殺手。
結論與展望(行動號召) 對於投資人、運輸業者與政策制定者而言,11 月的選舉結果將直接影響接下來兩年的監管基調、行業成本與競爭格局。建議業者持續與政策制定者溝通爭取統一標準與基礎設施投資,投資人則應關注關鍵選區、仲介責任立法動向與大型承運商與 3PL 的資本實力與保險承受度。無論結果如何,卡車業將在監管、成本與供需三方面承受變動,提早準備與策略調整將是勝出關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。