

 我的網誌

第三季現金流與獲利強勁,資本回饋加碼但警告地緣政治波動風險。
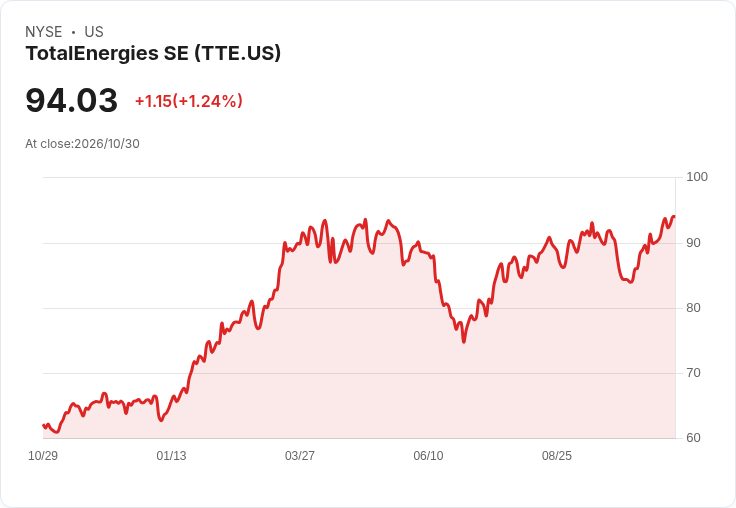
TotalEnergies 在第3季財報電話會議中向市場釋出兩大訊息:上修2026全年可望達到逾420億美元、甚至接近430億美元的自由現金流預估,並由董事會授權在第4季以及2027年第一季各進行25億美元的股票回購,顯示公司在高油氣價格環境下擴大資本回饋的決心。

開場與核心資料 公司執行長與財務長強調本季「營運與整合」表現卓著:第3季調整後淨利為91億美元、現金流達123億美元,單季資本支出維持紀律為33億美元。上游產量報2.47百萬桶油當量/日,E&P 業務現金流54億美元且營運成本平均約4.7美元/桶,低於公司〈低於5美元〉的指引。LNG 整合營運亦有貢獻:調整後營業淨利19億美元、營運現金流17億美元;下游方面,煉化與化工現金流39億美元,行銷服務近7億美元。資產負債面呈現強健:資本槓桿(gearing)降至約9.1%,營運資金貢獻正向31億美元。
背景與運作面說明 公司指出,本季高煉油利差與煉廠滿載運轉是下游創紀錄的主要動能,SATORP 煉廠自第3季末已恢復名義產能。管理層也提到中東危機對整體產量的平均影響約5%,但仍能較上季成長逾3%,顯示上游具有一定韌性。董事會同時重申對股東回饋承諾(回饋率目標約40%),若全年現金流向上,可能以「提高末期股息」方式調整以達成承諾。
分析與管理層回應懷疑論 面對部分分析師對現金流與LNG 能否延續的質疑,管理層強調整合效益可望帶動Q4 表現重複或延續,並指氣體交易與LNG 表現有望維持在相近區間,支撐42–43億美元的全年現金流區間。公司也以資料回應可疑論:淨投資維持紀律、下游煉化與交易利潤具體貢獻,以及正向營運資金。反駁的核心在於:若僅以現貨價格短期波動判斷,將忽視公司透過長約、船隊長期包租(約40%)及上下游整合來降低波動性的能力。然而,管理層亦坦承地緣政治與運輸瓶頸(例如霍爾木茲海峽航運流量僅約25%)帶來實質風險,稱「局勢仍然動盪」,並非全然樂觀。
問答重點與潛在風險 投資人關注包括特殊股息機制、烏幹達(EACOP/烏幹達)專案進度、歐洲天然氣供應風險與法國稅務暴露等。管理層表示EACOP 進度達95%,預計因裝置延宕於2027年上半年啟動;法國曝險僅約7%,但短期燃油價格上限已造成約5億美元成本。關於俄羅斯Yamal LNG 後續供應路徑,管理層警告從2027年1月1日起可能不再供歐洲,強調未來供給格局將更複雜。分析師多持謹慎態度,質疑公司是否將過度保守或低估上行空間;公司則以「不含異常現金專案」與混合資本成本(hybrids 成本約3%)作為回應。
結論與展望(投資者指引) 總結來看,第3季為一個「整合與高獲利」的節點:下游創紀錄、LNG 與氣體交易回升、上游在地緣衝擊下維持成長,使公司得以將全年現金流預估從先前寬幅區間收窄至「逾420億美元、可能接近430億美元」,並同步把資本回饋節奏提高到每季25億美元直到2027年初。未來投資人應重點關注:一、地緣政治與航運瓶頸對LNG 流動性的延續影響;二、油價與天然氣價格的季節性與交易利差能否在Q4 保持;三、公司是否以回購或調整末期股息落實40%現金回饋承諾。管理層的樂觀執行說法與分析師的審慎態度形成對照,短期仍以風險監控與季度業績驗證為主。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。