我的網誌
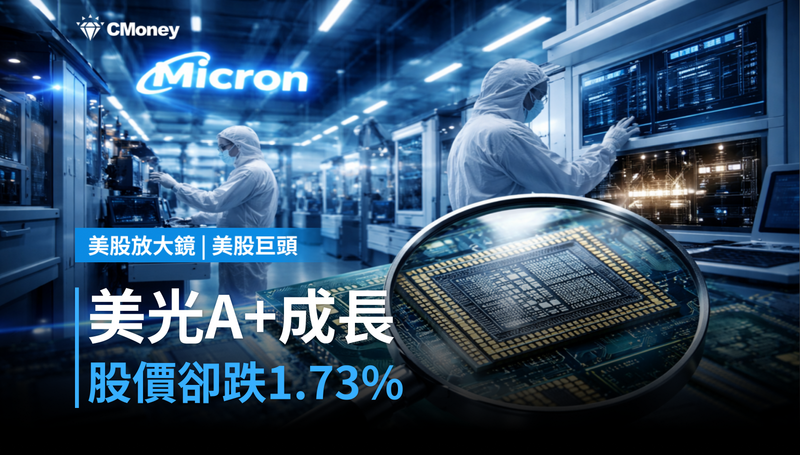
美光(Micron,美國最大記憶體晶片製造商)在Q4財報季前獲得量化評級機構最高成長評級A+,強烈買進評分達4.99滿分,市值站上1.21兆美元。這樣的評級組合,理論上是散戶和法人的追捧對象。但今天股價反跌1.73%,市場顯然在算另一筆帳。
A+成長評級代表什麼,為什麼散戶要注意
量化評級(Quant Rating)是根據營收成長、獲利動能、本益比等多項指標自動計算的綜合分數,4.99幾乎是滿分。A+成長評級代表美光的營收和獲利成長速度,在整個資訊科技類股中排在頂端。這不是分析師的主觀推薦,而是數字本身說話。
評級再高,Q4財報才是美光股價的真正考場
美光上一季財報營收年增93%,HBM(高頻寬記憶體,AI伺服器的關鍵零件)出貨量創單季新高。但市場現在要問的是:這個成長速度能不能維持進入Q4?記憶體產業有明顯的供需循環,高成長之後若出現庫存回補放緩,評級再高也擋不住預期下修。
台積電供應鏈之外,台股記憶體概念股同樣跟著這條線走
台股中,威剛(記憶體模組)、群聯(NAND Flash控制IC)、欣銓(記憶體測試服務)等族群的報價與接單能見度,和美光的HBM出貨動能直接連動。如果美光在財報說明會上下調下季HBM備貨指引,這些族群的法說會展望都會跟著承壓。
HBM拉貨週期撐住了美光,但傳統DRAM庫存是另一回事
美光的成長動能目前集中在HBM和AI伺服器用記憶體,這塊需求來自輝達、AMD的GPU訂單,短期能見度高。但傳統PC和手機用DRAM庫存仍在去化,兩條腿走路,一條快一條慢,評級優異不等於所有業務線都在賺錢。
股價跌1.73%,市場不是不信成長,而是在等財報確認
消息面上,A+評級屬於正面確認,理應支撐股價。但今天逆勢下跌,代表市場已經把成長預期提前定價,現在需要財報數字來驗證。
如果下季營收指引超過94億美元(分析師當前共識上緣),代表市場把HBM需求當成持續性動能,而不是一次性拉貨。如果營收指引落在88億美元以下,代表市場擔心HBM出貨增速已在高點,接下來是動能趨緩。
財報前的兩個觀察訊號,決定這波反彈有沒有腳
第一,看美光法說會上HBM的季度出貨量,是否維持在30億美元以上,並給出明確的下季拉貨預估,低於這個水位代表AI伺服器記憶體需求在降溫。
第二,看傳統DRAM(動態隨機存取記憶體,一般電腦和手機使用的記憶體)的ASP(平均售價),若連續兩季持平或下滑,代表非AI業務的庫存壓力還沒出清,整體獲利結構仍然偏重、不均衡。
現在買的人看好HBM訂單能見度延伸至2026年;現在等的人在看財報指引會不會第一次讓市場失望。
延伸閱讀:
【美股巨頭】美光供給追不上到2028年,產能押注2500億值不值?
【美股巨頭】記憶體ETF單週跌19%,美光還被quant評滿分?
【美股巨頭】漲的是基建股,賺的是誰?美光跌8%,Cramer要AI交出成績單

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。