我的網誌
Agentic AI帶動半導體供應鏈全面擴張,從CPU、記憶體到網路設備一起受惠;但NVIDIA董事大舉套現、Michael Burry加碼做空晶片股,記憶體供需與估值風險浮現,AI硬體瘋狂建設恐埋下下一輪修正的種子。
全球股市仍在消化AI革命的想像力,但在華爾街與產業鏈深處,一場關於「Agentic AI是否會帶來持久半導體超級循環」的攻防戰已悄悄開打。從基礎設施投資的急速升溫,到重量級投資人與公司內部人士的明顯動作,市場開始質疑:這波AI硬體擴張,是新常態,還是另一場經典泡沫的前奏。

所謂Agentic AI,是指能夠在多步驟流程中自行規劃、執行、評估、檢索資訊並協調工具的AI工作流。與過去單純聚焦模型訓練的GPU需求不同,這類工作負載在推論與編排階段產生大量一般運算與資料搬移需求,讓整個半導體生態系從「GPU獨角戲」,變成CPU、記憶體、網路交換器與機架級整合系統的全方位戰場。產業內普遍認為,這種結構性改變,將讓更多硬體類股共享AI紅利。
在硬體版圖上,Broadcom(AVGO)成為最具代表性的「架構廣譜受惠者」。執行長Hock Tan在Goldman Sachs Communacopia + Technology Conference透露,公司正與前沿模型開發者緊密協同設計,包括OpenAI的Jalapeño XPU,並強調Broadcom在高速互聯、高速SerDes、進階封裝與網路產品上的優勢,足以承接AI叢集從單一加速器走向高度異質系統的需求。這種「客製XPU+網路」組合,也是市場看多Broadcom的核心理由。
記憶體端則由Micron Technology(MU)站上風口。分析指出,Agentic AI推論的本質,是增加整體token消耗與模型常態化部署,因此對高頻寬記憶體(HBM)與高容量伺服器DRAM的需求,與「新一代旗艦模型是否推出」相比,更與推論總量密切連動。數據顯示,Micron近來營收年增高達166.98%,淨利率約55.91%,在半導體族群中名列前茅,量價齊揚的結構,強化市場對其身為AI記憶體主供應商的期待。
在伺服器CPU戰場上,Intel(INTC)與Advanced Micro Devices(AMD)仍是兩大x86主角。部分分析如Khaveen Investments認為,Intel資料中心與AI部門正受惠於從訓練轉向推論的結構變化,未來新一代Xeon推出有機會捍衛市占;但也明白點出其代工策略持續虧損、製程時程風險與競爭壓力,讓Intel成為整個主題中最具爭議的標的。相較之下,AMD在AI伺服器CPU與加速器的成長動能較受市場信任,但其前瞻本益比拉高至約81倍,同樣反映出投資人對未來的高度期待與估值壓力。
除了核心大廠,整個AI晶片供應鏈也在全面升溫。從高速乙太網路與光互聯專家Credo Technology(CRDO)、Astera Labs(ALAB),到背後的晶圓製造與設備廠如Taiwan Semiconductor Manufacturing Company(TSM)、Lam Research(LRCX)、ASML Holding(ASML),再延伸到封測與材料供應商,最新篩選結果顯示,ASM International、ASMPT、Onto Innovation等多檔設備與封測股今年股價漲幅介於60%至逾100%,反映出「AI: Chip Supply Chain」主題的廣泛追捧。
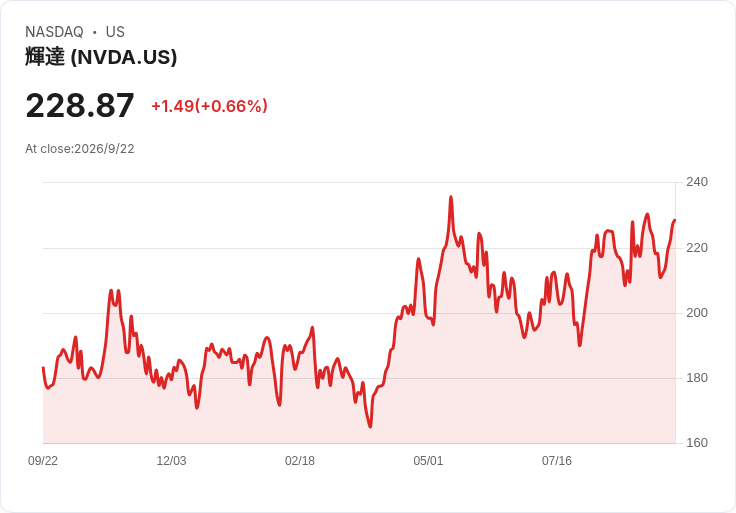
然而,在這片熱潮之上,一連串警訊開始浮現。最引人注目的是NVIDIA(NVDA)董事Mark Stevens近期的大規模持股減碼。依美國證券交易委員會(SEC)申報,他自8月31日以來已累計出售約9.47億美元的NVIDIA股票,僅9月18日單日就賣出約136.6萬股、套現約3億美元,該筆交易約占其申報前持股的4.7%。雖然Stevens仍持有大量股份,但這種內部人趁股價處於歷史高位連續出清的節奏,無可避免讓市場思考:當公司董事選擇在「AI黃金時代」減碼,是否意味著風險回報比已明顯改變?
與Stevens動作相呼應的,是知名投資人Michael Burry的公開看空佈局。Burry在最新Substack文章中指出,他已「大幅加碼」對Micron(MU)、Nebius Group(NBIS)、iShares Semiconductor ETF(SOXX)與Palantir Technologies(PLTR)的空頭部位,明言質疑目前半導體與AI熱潮的持久性。他特別引用Acer(宏碁)執行長Jason Chen談記憶體供需的言論——部分LPDDR5與DDR5產品仍有短缺,但DDR4則是「賣方多於買方」——以此認為市場對記憶體長期短缺的預期過度樂觀,供給擴張終將壓低價格與獲利。
Burry進一步點名Nasdaq 100指數「歷史性高估、歷史性集中」,在AI與半導體權重股推升下逼近新高。他警告,一旦產能與投資的累積速度超過實際需求成長,價格與獲利修正只是時間問題。他同時從供應鏈側面指出,中國記憶體廠CXMT計畫切入NAND快閃記憶體研究與生產,在AI伺服器帶動需求偏緊之際,未來若進入商業化量產,將為既有記憶體廠帶來競爭壓力。
值得注意的是,牛派與熊派的攻防,已從情緒提升到結構層面的論辯。支持者強調,Agentic AI的基礎建設並非一次性的「大機器買完就結束」,而是隨著AI工作流滲透到金融、醫療、製造、服務業與政府的更廣應用,將造就多年的硬體升級週期;Broadcom、Micron、NVIDIA等具核心技術與強勁獲利的公司,被視為最有能力把需求轉換成持久盈餘的「結構贏家」。反對者則提醒,客戶高度集中在少數超級雲端與大模型公司,一旦這些客戶放緩擴建、或轉向自研晶片,整個供應鏈將面臨訂單與毛利大幅波動,同時目前估值水準已預支了大量未來成長,容錯空間極小。
從投資角度來看,最新量化評等顯示,Micron、AMD、MaxLinear(MXL)、United Microelectronics Corporation(UMC)、ASE Technology Holding(ASX)、NVIDIA(NVDA)、Silicon Motion(SIMO)、TSMC(TSM)、Penguin Solutions(PENG)、SiTime(SITM)等多家半導體股,仍獲「Buy」或「Strong Buy」評級,代表以數據為基礎的模型仍看好它們在產業景氣與財報表現上的相對優勢。但在同一時間,重量級空頭與內部人拋售行為卻在另一端拉緊風險之弦,形成鮮明對比。
展望未來,Agentic AI推動的半導體基礎建設擴張,很難用「短期熱潮」輕易否定,產業面確有實質需求與技術演進作支撐。然而,對投資人而言,更關鍵的問題不再是「AI會不會改變世界」,而是「誰能在競爭加劇與估值壓力下真正賺到錢」,以及「在內部人減碼、空頭抬頭的信號下,是否願意為未來成長付出目前的價格」。當AI從夢想走向執行,下一個考驗,將是整個半導體鏈能否在現實財報與現金流上,撐得住這場華麗的想像。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。